Основой стабильной позиции компании является ее финансовая устойчивость. В статье рассмотрены позиции различных авторов относительно содержания финансовой устойчивости. Раскрыты и систематизированы внутренние и внешние факторы, влияющие на финансовую стабильность организации. На основе проведенного анализа автором выявлено, что одни факторы оказывают положительное влияние, а другие — отрицательное. Негативное воздействие одних уменьшает или даже сводит на нет положительное воздействие других факторов.
Ключевые слова: финансовая устойчивость, внешние факторы, внутренние факторы, стабильность.
Несмотря на то, что понятие финансовой устойчивости является неспецифическим, а общеупотребительным, нет единого взгляда на понимание данной категории. Рассмотрим мнения различных авторов о содержании данного понятия (таблица 1).
Таблица 1
Содержание понятия «финансовая устойчивость» разных авторов
|
Содержание понятия «финансовая устойчивость» |
Автор |
|
Под финансовой устойчивостью следует понимать способность организации поддерживать целевую структуру источников финансирования [4, с. 288]. |
Ковалев В. В. |
|
Осуществление различных видов деятельности в условиях предпринимательского риска и изменяющейся среды бизнеса с целью максимизации благосостояния собственников, укрепления конкурентных преимуществ компании, а также учета интересов общества и государства [1, с. 159]. |
Гиляровская Л. Т. |
|
Характеристика, свидетельствующая о стабильном превышении доходов над расходами, эффективном использовании средств компании и их свободном маневрировании, а также о непрерывном процессе функционирования производственно-сбытовой системы [5, с. 383]. |
Чуев И. Н. |
|
Способность субъекта функционировать и развиваться, сохранять равновесие активов в изменяющейся внешней и внутренней среде, гарантирующее его постоянную платежеспособность и инвестиционную привлекательность в условиях допустимого уровня риска [8, с. 608]. |
Савицкая Г. В. |
Как видно из таблицы, основные отличия в определениях касаются первопричины финансовой устойчивости:
а) доходы и расходы. Это такое состояние финансовых ресурсов, при котором доходы превышают расходы, при этом организация гарантированно обеспечена собственными средствами и постоянно расширяет производственный процесс. То есть компания оценивает свою финансовую стабильность и свои перспективы на основе показателей оценки финансовой устойчивости.
б) Активы и пассивы. Предполагает такое состояние активов и пассивов, при котором организация сохранит своё равновесие и финансовую стабильность.
Исходя из вышеизложенного, сформулируем понятие финансовой устойчивости. Финансовая устойчивость — важнейший показатель деятельности компании, который характеризуется способностью генерировать положение финансовых рисков, при сохранении платежеспособности и кредитоспособности в условиях допустимого уровня риска.
Финансовая стабильность компании предопределена влиянием сочетания внутренних и внешних факторов.
1) Внутренние факторы, влияющие на финансовую стабильность (рисунок 1).
От правильного выбора продукции, которая производится и ее состава, зависит успешной или неудачной будет хозяйственная деятельность, следовательно, для этого нужно решить, какая разработка и модель организации производства и управления необходима. Общая величина, а также соотношение между постоянными и переменными издержками очень важны для стабильности организации [7, с. 256].
Еще одним фактором финансовой устойчивости компании, тесно связанным с видами товаров (предоставляемых услуг) и технологией производства, является структура активов и их оптимальный состав, а также правильное управление ими. Из чего следует, что стабильность деятельности компании во многом зависит от качества управления оборотными активами, их объема, а также от размера акций и активов в денежной форме.
Следует помнить, что если компания сокращает ликвидные средства и запасы, то она может увеличить оборот и, как итог, получить больше прибыли, одновременно с этим происходит рост риска несостоятельности компании, а производство прекращается из-за недостаточных резервов. Искусство управления оборотными активами заключается в том, чтобы держать на счетах компании только тот минимальный объем ликвидных активов, который необходим для текущей деятельности.
Структура и состав финансовых ресурсов, правильный выбор стратегии и тактики управления ими является ещё одним немаловажным фактором финансовой стабильности. Чем больше у компании финансовых ресурсов, прежде всего, прибыли, тем увереннее она будет себя чувствовать. Непосредственно при этом важна не только общая сумма прибыли, но и структура распределения, которая идет на развитие производства, поэтому при анализе финансовой устойчивости компании особое внимание уделяется оценке политики распределения и использования выгоды. Важно проанализировать использование выгод двумя способами:
а) увеличение ликвидности, создание оборотного капитала, повышение платежеспособности и т. д.
б) инвестирование в ценные бумаги и капитальные вложения [2, с. 361].
С точки зрения влияния на финансовую стабильность компании, внутренними факторами являются:
− отраслевая принадлежность хозяйствующего субъекта;
− структура выпускаемой продукции, ее доля в платежеспособном спросе;
− размер оплаченного уставного капитала, собственные оборотные средства;
− структура, величина, динамика издержек по сравнению с доходами;
− имущественное положение и финансовые ресурсы, их размер, состав и структура.
2) Внешними факторами, влияющими на финансовую стабильность, являются (рисунок 1):
− финансовый анализ;
− рентабельность;
− устойчивость.
Данные факторы влияют на финансовую стабильность компании и экономический цикл, в котором находится экономика страны. Во время кризиса наблюдается замедление темпов продаж товаров и доход хозяйствующих субъектов снижается. Таким образом, это приводит к снижению ликвидности и платежеспособности компании. Во время кризиса увеличивается серия банкротств.
Падение платежеспособного спроса, которое происходит в период кризиса, не только усиливает конкуренцию, но и приводит к росту неплатежей. Соответственно конкуренция также является важным внешним фактором финансовой стабильности организации.
Уровень развития финансового рынка, внешнеэкономических связей и налоговая политика считаются важными макроэкономическими факторами финансовой стабильности, особое влияние оказывают также положение профсоюзов и валютный курс [3].
От политической стабильности зависит финансовая и экономическая устойчивость компании. Этот фактор оказывает достаточно существенное влияние на деятельность предпринимателей в России.
Наконец, одним из наиболее значительных и неблагоприятных внешних факторов, снижающих финансовое положение компаний в стране, является инфляция [6].
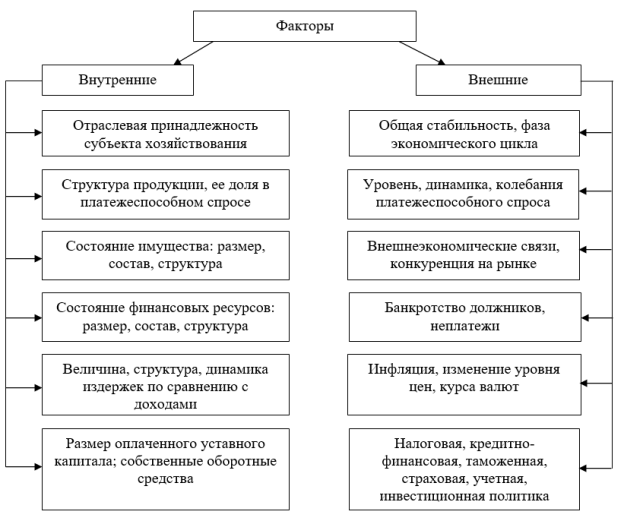
Рис. 1. Факторы, влияющие на финансовую устойчивость организации
Таким образом, внутренние и внешние факторы по-разному влияют на финансовую устойчивость организации. Первые напрямую зависят от работы самой компании, вторые являются внешними по отношению к ней, изменение этих факторов не подвластно воле организации. Данные факторы тесно взаимосвязаны и часто оказывают неоднозначное влияние на финансовую стабильность: одни из них являются положительными, а другие — отрицательными. Негативное воздействие одних факторов может уменьшить или даже свести на нет положительное воздействие других.
Литература:
- Анализ и оценка финансовой устойчивости коммерческих организаций / Гиляровская Л. Т., Ендовицкая А. В. — М.:ЮНИТИ-ДАНА, 2015. — 159 с.;
- Балабанов И. Т. Анализ и планирование финансов хозяйствующего субъекта: Учеб. Пособие / И. Т. Балабанов. — Москва: Финансы и статистика, 2016, 361с.;
- Барри, М. М. Факторы, определяющие уровень финансовой устойчивости предприятий [Текст] / М. Барри // Финансовые исследования. — 2017. — № 4 (53). — С. 98–105;
- Ковалев В. В. Современный стратегический анализ: Учебник / В. В. Ковалев. — М.: Питер, 2016. — 288 с.;
- Комплексный экономический анализ финансово-хозяйственной деятельности: учебник для вузов / И. Н. Чуев, Л. Н. Чуева. — 3-е изд. — Москва: Дашков и К°, 2013 (Люберцы). — 383 с.;
- Путилова М. Д. Факторы финансовой устойчивости предприятия // Вестник Южно-Уральского государственного университета. Серия: Экономика и менеджмент. — 2010. — № 20–14.;
- Прыкина, Л. В. Экономический анализ предприятия: Учебник для бакалавров / Прыкина Л. В. — Москва: Дашков и К, 2018. — 256 с.;
- Савицкая Г. В. Комплексный анализ хозяйственной деятельности предприятия: Учебник / Савицкая Г. В. — М.: НИЦ ИНФРА-М, 2016. — 608 с.